
Crédit impôt : jusqu’à 3 000 € par entreprise et par année civile
Publié le
Crédit d'impôt Cuma : jusqu'à 3 000 € d'économie par an pour vos dépenses de mécanisation collective ! Retrouvez les conditions d'éligibilité et le mode de calcul pour votre exploitation.


Le dispositif “crédit impôt Cuma “ voté en février 2026 vise à soutenir fiscalement la mutualisation de matériel en Cuma pour améliorer la compétitivité des fermes, réduire l’endettement à long terme et faciliter l’installation de nouveaux agriculteurs et nouvelles agricultrices. Il s’applique aux dépenses engagées avec votre Cuma sur l’année 2026, 2027 et 2028.
Vous êtes éligible si vous remplissez deux conditions cumulatives :
Votre entreprise agricole est éligible :
Vous êtes imposé selon le régime réel d’imposition (simplifié ou normal).
Vous êtes exploitant individuel/exploitante individuelle hors micro-BA.
Vous êtes en société agricole (GAEC, EARL, SCEA, etc.) soumise à l’impôt sur le revenu ou à l’impôt sur les sociétés.
Vous êtes associé coopérateur / associée coopératrice d’une Cuma
L’adhésion est vérifiée au 31 décembre de l’année où la dépense est engagée.
Comment est calculé le montant ?
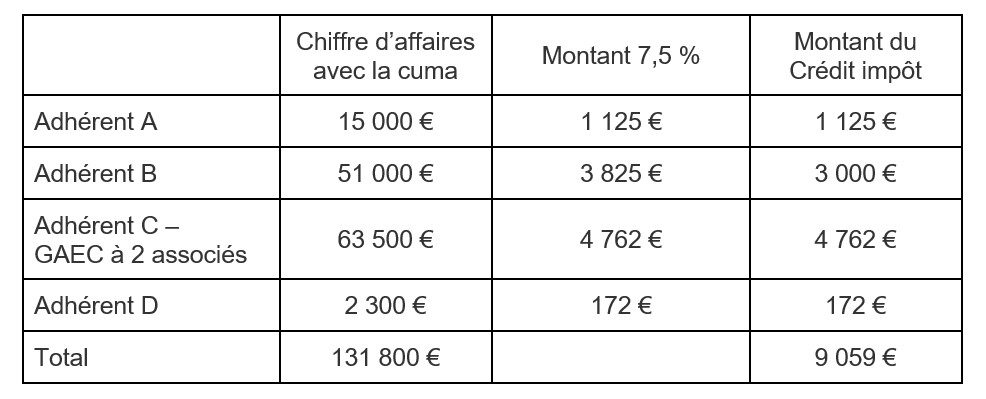
Le crédit d’impôt mécanisation collective s’appliquera dès 2026 sur les factures annuelles de votre Cuma avec un taux de 7,5 %. Avec un plafond de 3 000 euros par exploitant, et l’application d’un plafond à 10 000 euros par GAEC. Si vous êtes adhérents de plusieurs cuma, vous pouvez cumuler les chiffres d’affaires mais le plafond reste le même.
Exemple pour une cuma de 131 800 € de chiffre d’affaires avec 4 adhérents dont 1 GAEC.
Votre FAQ pour tout savoir sur le crédit d’impôt mécanisation collective